· 7 min czytania
Ten o czekaniu bez adresu
Rachunkowość w czasach Taylora: koszt pracy trafiał do zapasu, nadprodukcja poprawiała wynik, a czekanie półproduktu w kolejce nie zostawiało śladu w księgach.
Stoper Taylora mierzył operację przy maszynie. Księgowość jego epoki też nie widziała czasu, przez który półprodukt czekał między maszynami. Czekanie nie miało w księgach adresu: żadnego konta, na którym dałoby się je zapisać.
To trzecia z ośmiu części serii, która zaczęła się od pytania, dlaczego Taylor mierzył operacje. Poprzednia opisywała fabrykę, w której nie widać przepływu. Ta dotyczy rachunkowości zarządczej.
Co widziała księgowość w fabryce?
Transakcje. Zakup materiału, wypłata, sprzedaż. Historyk rachunkowości H. Thomas Johnson opisuje, jak po 1900 roku amerykańscy producenci zaczęli pokazywać wyniki inwestorom spoza firmy. Zasady audytorów wymagały wyceny majątku po koszcie historycznym, czyli po cenie z pierwotnej transakcji. Żeby dopasować koszty do przychodów, księgowi przypisywali koszty z transakcji do wytworzonych wyrobów. Koszty pośrednie, czyli narzut, rozkładali najczęściej według godzin pracy bezpośredniej.
Gdzie trafiał koszt pracy włożonej w półprodukt?
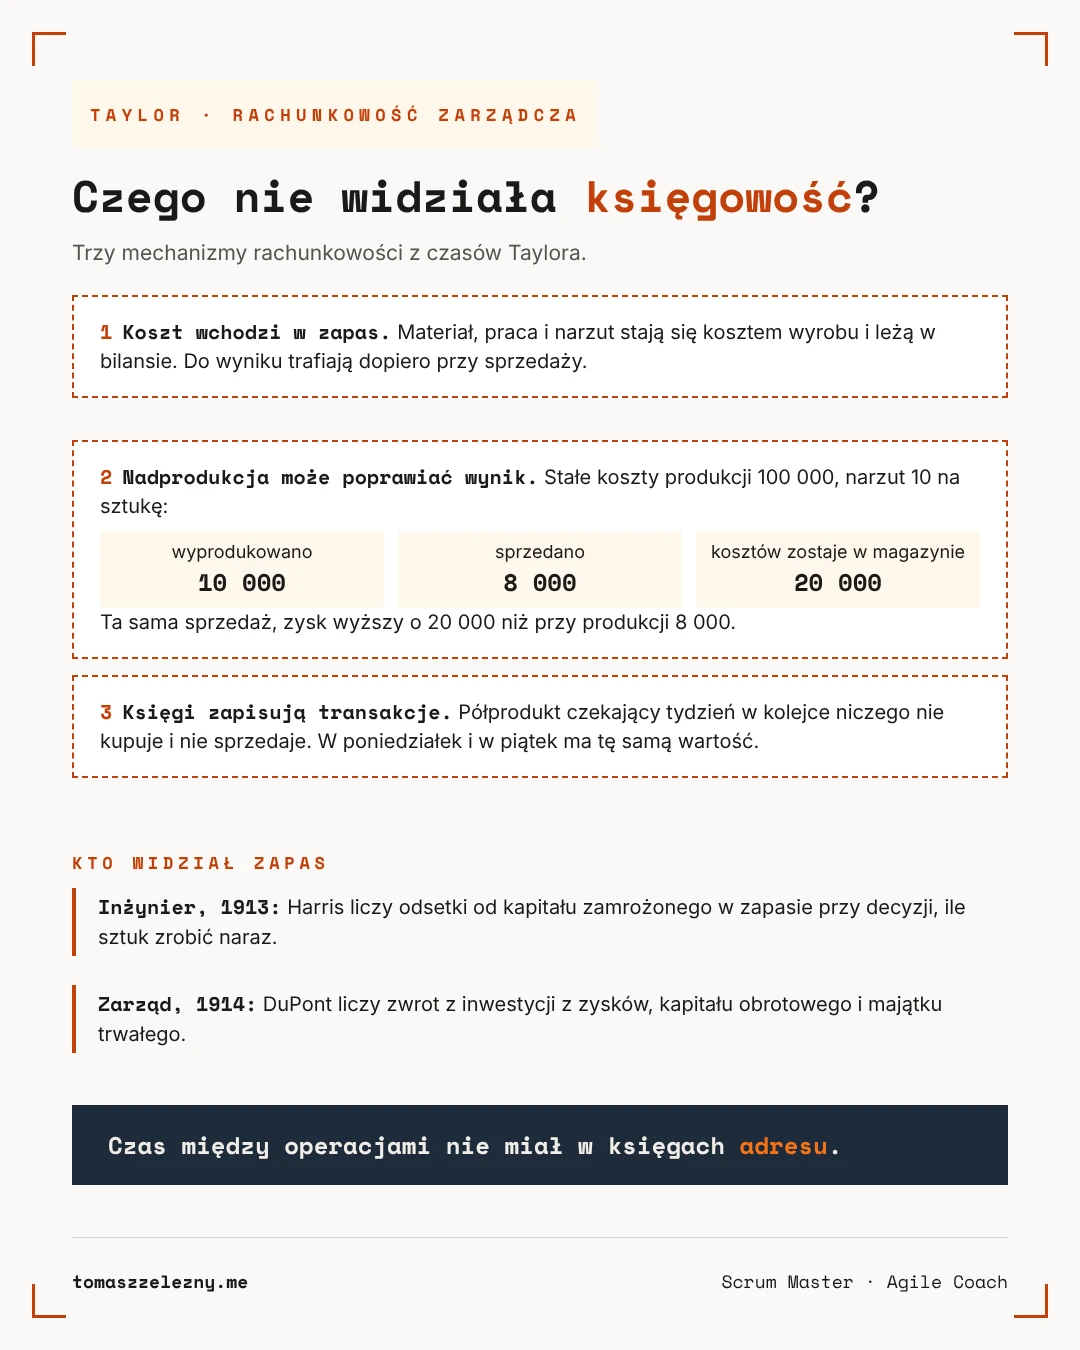
Do zapasu. W rachunku kosztów pełnych materiał, praca i część narzutu stają się kosztem wyrobu i razem z nim leżą w bilansie. Do wyniku przechodzą dopiero wtedy, gdy wyrób zostanie sprzedany. Godzina pracy włożona w półprodukt, który czeka w kolejce, zwiększa więc w księgach majątek firmy.
Jak nadprodukcja mogła poprawiać wynik?
Przez narzut, który zostawał w magazynie. Przykład liczbowy: zakład ma 100 000 stałych kosztów produkcji (narzutu) miesięcznie, produkuje 10 000 sztuk i sprzedaje 8 000. Na każdą sztukę przypada 10 narzutu. Sprzedane sztuki zabierają do wyniku 80 000, a 20 000 zostaje w magazynie razem z 2 000 niesprzedanych sztuk.
Gdyby zakład wyprodukował tylko 8 000 sztuk, wszystkie 100 000 obciążyłyby wynik. Ta sama sprzedaż daje więc zysk wyższy o 20 000 niż przy produkcji 8 000 sztuk tylko dlatego, że wyprodukowano za dużo. Współczesne podręczniki opisują ten mechanizm wprost: gdy firma produkuje więcej, niż sprzedaje, rachunek kosztów pełnych pokazuje wyższy zysk niż rachunek kosztów zmiennych, bo część kosztów stałych siedzi w zapasie.
Ta arytmetyka działała już w epoce Taylora, bo rewidenci rozkładali narzut na wytworzone sztuki. Ówcześni inżynierowie widzieli jednak głównie jej drugą stronę. Henry Gantt w 1915 roku krytykował to, że przy małej produkcji narzut rozłożony na mniej sztuk zawyża koszt jednostkowy, i chciał pokazywać koszt niewykorzystanych maszyn osobno. Jako zachętę do produkcji na zapas Johnson opisuje ten mechanizm dopiero w praktyce firm z drugiej połowy XX wieku. W 1983 roku Eliyahu Goldratt zatytułował swój referat na konferencji APICS „Cost accounting: The number one enemy of productivity”, czyli rachunek kosztów jako wróg numer jeden produktywności. To już jednak inna epoka i temat na osobną część.
Dlaczego czekanie nie miało adresu?
Bo nie tworzyło transakcji. Półprodukt, który czeka tydzień przed tokarką, niczego nie kupuje i niczego nie sprzedaje. W księgach zostaje po nim tylko wartość zapasu, taka sama w poniedziałek i w piątek.
Kosztu zamrożonego kapitału inżynierowie byli przy tym świadomi. Ford Whitman Harris w artykule z 1913 roku pisał, że duży zapas oznacza dużo zamrożonych pieniędzy i dużą utratę wartości („a lot of money tied up and a heavy depreciation”). Odsetki i utratę wartości szacował na 10% wartości zapasu rocznie i ważył je z kosztem przezbrojenia, licząc, ile sztuk zrobić naraz. Jego wzór liczył jednak średni zapas gotowych części w magazynie, a czas, przez który półprodukt czekał między operacjami, zostawał poza nim.
Księgowi spierali się wtedy, czy odsetki od kapitału zainwestowanego w produkcję w ogóle są kosztem wytworzenia. W „Journal of Accountancy” w latach 1911–1918 ukazała się seria artykułów za i przeciw, a znani biegli rewidenci, w tym George O. May, pisali przeciw.
Co widział zarząd?
Kapitał, ale z wysokości całej firmy. DuPont liczył zwrot z inwestycji co najmniej od 1903 roku. W 1914 roku Donaldson Brown z biura skarbnika DuPont rozpisał ten wskaźnik na składniki i połączył w nim zyski, kapitał obrotowy oraz majątek trwały. Johnson pisze, że DuPont używał zwrotu z inwestycji, żeby oceniać, gdzie w firmie opłaca się lokować kapitał. Zarząd widział więc, ile kapitału wiąże dany biznes, a tydzień w kolejce przed tokarką pozostawał w tej liczbie niewidoczny.
Jak koszty spotkały się ze stoperem?
W koszcie standardowym. Według historyka rachunkowości Michaela Chatfielda G. Charter Harrison zaprojektował w 1911 roku najwcześniejszy znany kompletny system kosztów standardowych. W latach 1918–1919 opisał go w serii artykułów „Cost Accounting to Aid Production”, której pierwsza część nosiła tytuł „Application of Scientific Management Principles”. Koszt standardowy mówił, ile powinna kosztować operacja, tak jak pomiar czasu mówił, ile powinna trwać.
Pomiar Taylora patrzył na operację, a księgi jego epoki na transakcję. Czas między operacjami nie trafiał do żadnego z nich.
Bibliografia
- Johnson, H. T. (1991). Managing by Remote Control: Recent Management Accounting Practice in Historical Perspective. W: P. Temin (red.), Inside the Business Enterprise: Historical Perspectives on the Use of Information. University of Chicago Press, s. 41–70 (koszt historyczny, przypisywanie kosztów do wyrobów, narzut według godzin pracy bezpośredniej, s. 53–55; DuPont i zwrot z inwestycji, s. 50).
- Franklin, M., Graybeal, P., Cooper, D. Principles of Accounting, Volume 2: Managerial Accounting. OpenStax, Rice University, rozdz. 6.5 (rachunek kosztów pełnych i zmiennych, wynik przy produkcji większej niż sprzedaż).
- Goldratt, E. M. (1983). Cost Accounting: The Number One Enemy of Productivity. W: APICS 26th Annual International Conference Proceedings. American Production and Inventory Control Society, s. 433–435.
- Gantt, H. L. (1915). The Relation between Production and Costs. Przedruk: Journal of Cost Management, wiosna 1994, s. 4–11.
- Harris, F. W. (1913). How Many Parts to Make at Once. Factory, The Magazine of Management, 10(2), 135–136, 152. Przedruk: Operations Research, 38(6), 947–950, 1990.
- May, G. O. (1916). Reasons for Excluding Interest from Cost. Journal of Accountancy, czerwiec 1916.
- Martin, J. R. Interest Bibliography. Management And Accounting Web, maaw.info (artykuły o odsetkach jako koszcie w Journal of Accountancy z lat 1911–1918).
- Johnson, H. T. (1975). Management Accounting in an Early Integrated Industrial: E. I. duPont de Nemours Powder Company, 1903–1912. Business History Review, 49(2), 184–204.
- Hagley Museum and Library. The Father of ROI: Donaldson Brown (wskaźnik zwrotu z inwestycji w DuPont, 1914).
- Chatfield, M. (2014). Harrison, G. Charter. W: M. Chatfield, R. Vangermeersch (red.), The History of Accounting: An International Encyclopedia. Routledge, s. 291.
- Harrison, G. C. (1918–1919). Cost Accounting to Aid Production. Industrial Management, 56–57 (cz. I: Application of Scientific Management Principles, październik 1918).
💬 Dołącz do dyskusji na LinkedIn → Komentuj i podziel się swoim podejściem
Tomasz Żelezny
Scrum Master · Agile Coach
Pomagam zespołom robić mniej rzeczy naraz i kończyć więcej. Piszę o przepływie pracy, decyzjach i o tym, gdzie znika wysiłek zespołów.
Twój zespół może więcej niż dowozi.
Zobacz, jak pomagam