Zarządzanie · 4 min czytania
Ten o koszcie epistemicznym
Koszt epistemiczny to cena wiedzy zdobywanej tylko przez próby i porażki. Dlaczego w raportach wygląda jak strata i co tracisz, optymalizując pod pewność.
Są koszty, które wyglądają jak błędy.
Projekt, który nie wypalił. Kwartał poświęcony na coś, z czego nic nie wyszło i o czym wszyscy wolą nie pamiętać na retrospektywie.
Co Drucker mówi o robieniu niewłaściwych rzeczy?
Że nie ma nic bardziej bezużytecznego niż efektywne robienie czegoś, czego w ogóle nie należy robić. Klasyk zarządzania. Brzmi jak ostrzeżenie dla każdego menedżera, który optymalizuje w złym kierunku. Pisałem o tym zdaniu we wpisie o pytaniu „po co”.
Drucker zakłada jednak, że wiesz z góry. Że istnieje lista rzeczy, których nie należy robić, i wystarczy ją przeczytać przed startem.
Skąd się bierze wiedza o tym, czego nie robić?
Z robienia. Ta lista nie istnieje przed startem. Budujesz ją z prób, błędów i rzeczy, które nie wyszły tak, jak planowałeś.
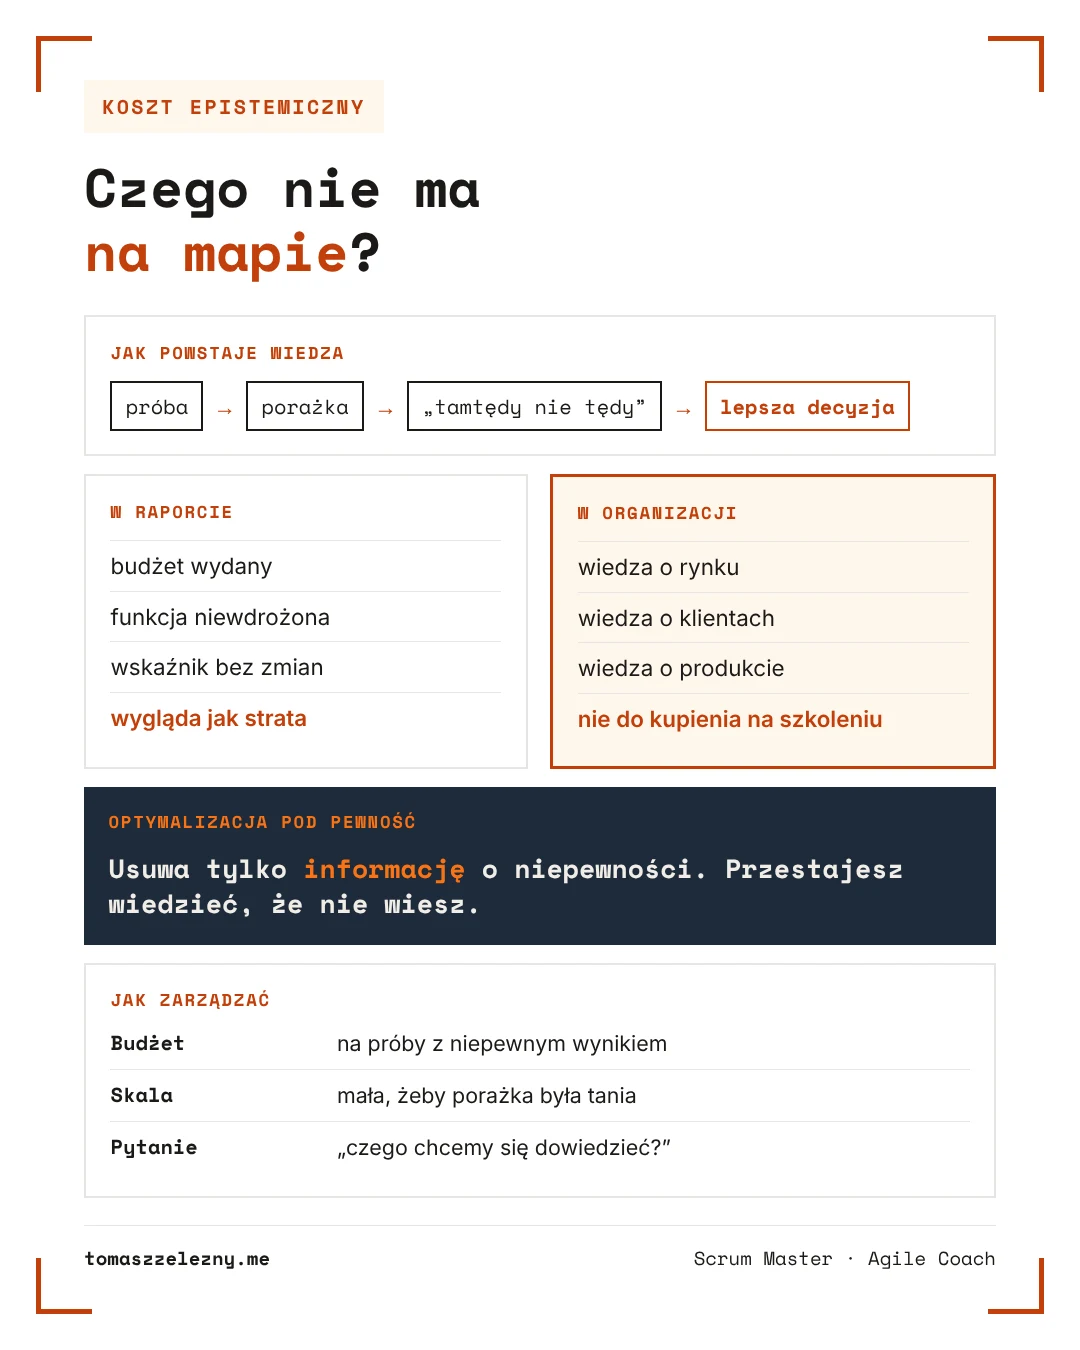
Te „błędy” zostawiają po sobie jedną rzecz: wiedzę, że tamtędy nie tędy. Wiedzę, której nie ma w żadnej książce i której nie da się kupić na szkoleniu, bo dotyczy Twojego rynku, Twoich klientów i Twojego produktu.
Tę wiedzę kupujesz robieniem. Nazywam to kosztem epistemicznym, od greckiego episteme, czyli wiedza. To cena, którą płacisz za to, żeby wiedzieć więcej niż wczoraj.
Dlaczego organizacje unikają kosztu epistemicznego?
Bo w każdym raporcie wygląda jak strata. Budżet wydany, funkcja niewdrożona, wskaźnik bez zmian. Raport nie ma kolumny „czego się dowiedzieliśmy”.
Więc organizacje inwestują tylko tam, gdzie wynik jest z góry znany. Optymalizują pod pewność.
Sim Sitkin opisał to już w 1992 roku: organizacja, która zbyt długo odnosi same sukcesy, przestaje się uczyć, bo nic jej nie zmusza do zmiany. Zaproponował strategię „małych strat”, czyli celowe podejmowanie prób, które mogą się nie udać, ale są na tyle małe, że porażka uczy i nie zagraża firmie. Amy Edmondson dodaje, że porażki różnią się od siebie: ta, która wynika z niedbalstwa, jest czymś innym niż ta, która pojawiła się w dobrze zaprojektowanym eksperymencie na nieznanym terenie. Tylko ta druga jest kosztem epistemicznym.
Co tracisz, optymalizując pod pewność?
Informację o tym, czego nie wiesz. Ta pewność jest pozorna. Rynek dalej się zmienia, klienci dalej mają potrzeby, których nie znasz. Optymalizacja pod pewność usuwa tylko informację o tej niepewności. Przestajesz wiedzieć, że nie wiesz.
Kenneth Arrow pokazał, że rynek inwestuje w wiedzę mniej, niż powinien, bo jej wartość trudno z góry ocenić i zatrzymać dla siebie. Pisałem o tym we wpisie o wiedzy, za którą nikt nie płaci. Koszt epistemiczny jest wersją tego samego problemu w skali jednego zespołu.
Jak zarządzać kosztem epistemicznym?
Nazywając go wprost i planując z góry. Kilka praktyk:
- Budżet na naukę. Część pojemności zespołu idzie na próby, których wynik jest niepewny. Wiadomo o tym przed startem.
- Mała skala. Próba jest na tyle mała, żeby porażka była tania. Lepiej pięć małych eksperymentów niż jeden wielki zakład.
- Pytanie przed startem. „Czego chcemy się dowiedzieć?” Jeśli nie umiesz odpowiedzieć, porażka niczego nie nauczy.
- Wiedza zapisana. Wniosek z nieudanej próby trafia tam, gdzie znajdą go inni. Inaczej organizacja zapłaci za tę samą lekcję drugi raz.
Mapa wygląda kompletnie. Pytanie brzmi: czego na niej nie ma.
Bibliografia
- Drucker, P. F. (1963). Managing for Business Effectiveness. Harvard Business Review, 41(3).
- Sitkin, S. B. (1992). Learning Through Failure: The Strategy of Small Losses. Research in Organizational Behavior, 14, 231–266.
- Edmondson, A. C. (2011). Strategies for Learning from Failure. Harvard Business Review, 89(4), 48–55.
- Arrow, K. J. (1962). Economic Welfare and the Allocation of Resources for Invention. W: The Rate and Direction of Inventive Activity. Princeton University Press.
💬 Dołącz do dyskusji na LinkedIn → Komentuj i podziel się swoim podejściem
Tomasz Żelezny
Scrum Master · Agile Coach
Pomagam zespołom robić mniej rzeczy naraz i kończyć więcej. Piszę o przepływie pracy, decyzjach i o tym, gdzie znika wysiłek zespołów.
Twój zespół może więcej niż dowozi.
Zobacz, jak pomagam